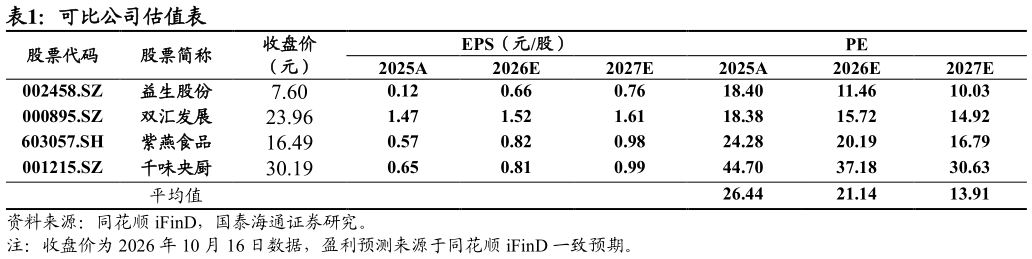
> 数据图表如何才能可比公司估值表2026-10-6产品端:“大食品”战略推进,熟食化率持续提升。销量:2026Q3鸡肉生食销量 42.7 万吨,同比-1.8%、环比9.0%深加工肉制品销量 16.9 万吨,同比11.5%、环比9.8%(销售月报口径)。鸡肉产品销量增长主要得益于公司全渠道策略推进其中高附加值的熟食产品增速显著高于生食产品,产品结构进一步优化。价格:2026Q3鸡肉生食均价 9525 元吨,同比1.3%,环比-3.4%深加工肉制品均价均价 19734 元吨,同比3.9%、环比-0.2%。鸡肉产品均价环比略降,主要系 7、8 月为肉类消费传统淡季,叠加暑期学校放假致团膳需求减少产品均价实现同比上涨主要得益于公司在 C 端零售、出口等高价值渠道保持较快增长。种源端:“圣泽 903”性能显著提升,源头驱动全链路降本。公司自研的新一代种鸡配套系“圣泽 903”于 2026 年 8 月通过农业农村部现场核验,在保持种鸡繁殖性能优势的基础上,料肉比大幅降低,生长速度、存活率等指标持续优化,综合性能达到国际先进水平。公司升级后的种源已在内部逐步规模化应用,为进一步降本增效提供有力支撑。此外,公司种鸡于 2026 年 7 月启动规模化出口,实现国内首批国产祖代种鸡出口,在打破国内进口种源垄断的同时,进一步参与全球育种竞争,有望构筑新增长曲线。 风险提示:鸡肉价格波动,原材料成本上行,消费需求不及预期。国泰海通农林牧渔