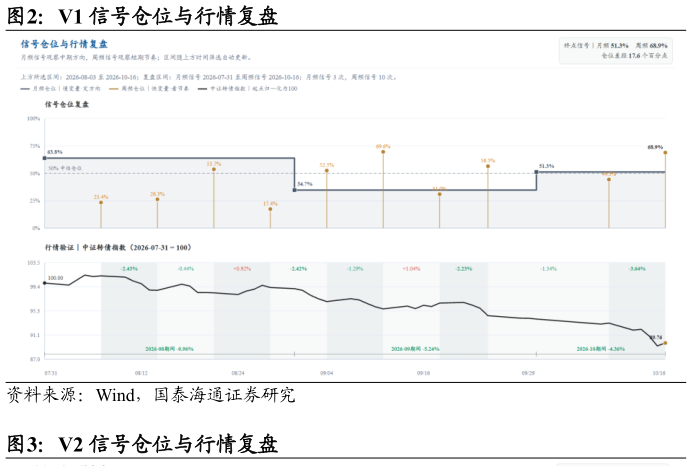
> 数据图表想问下各位网友V1 信号仓位与行情复盘2026-10-61. 转债市场择时信号解读与周度展望 上周(10 月 12 日至 16 日)权益与转债调整加深,前一周的盘中修复未能延续。上证指数、沪深 300 分别下跌 2.56%和 3.40%,创业板指、科创 50 分别下跌 8.90%和 6.77%,中证转债下跌 3.64%。转债跌幅小于成长方向,但表现弱于上证指数及沪深 300。周内,转债周四单日下跌 1.85%,周五回升0.56%。结构上看,高价、高弹性品种承受较大压力。 海外通胀因素与科技产业预期调整共同压制风险偏好。美国 9 月 CPI 同比上涨 3.7%、环比上涨 0.6%,核心 CPI 同比上涨 2.6%、环比上涨 0.3%,此前降温的加息预期随数据落地再度反复。与此同时,市场对部分 AI 企业融资与现金流可持续性的担忧升温,存储产业竞争格局的变化预期又加剧了亚太半导体板块波动。国内科技方向既受到全球风险偏好下降的影响,也存在国产替代、技术进展带来的结构性机会,但局部产业催化尚不足以抵消整体调整压力。科技资产正同时受到利率、盈利预期与融资条件的约束。 与此前相比,长端美债利率有所回落,风险资产却未同步企稳。10 年期美债收益率由周初约 5.24%降至 10 月 15 日的 5.10%,避险需求及对高融资成本影响经济与 AI 信用链条的担忧是重要驱动因素。然而市场对盈利和融资可持续性的顾虑增加,仅有长端利率下降,不足以推动权益行情持续修复。 国内政策预期与低位承接仍有支撑,但资金回补尚不充分。上周权益成交偏弱、杠杆资金继续收缩,周后半段部分宽基 ETF 交易活跃,周五个股上涨范围扩大,急跌后承接力量显现。转债交易也有所回暖,周四放量下跌后,周五反弹伴随成交进一步增加。 回顾上期报告反弹线索仍在,修复难言坦途,周频信号的风险提示得到验证。10 月 9 日两版周频映射仓位分别为 44.3%和 23.6%,我们据此采取中性偏谨慎的参与态度,强调风险偏好仍弱,该信号得到了行情的验证。10月 16 日,两版周频重新出现方向分歧,但映射仓位均较上期回升。V1 由44.3%升至 68.9%,提高 24.6 个百分点,转向偏多V2 由 23.6%升至 37.6%,提高 14.0 个百分点,仍处偏谨慎位置。两版均提高了对调整后参与机会的评价,但对收益机会能否抵消风险约束,仍有明显分歧。V2 虽然继续偏空,其防御程度已较上期减轻。国泰海通综合其他